Vous travaillez tous les mois. Et à la fin, il ne reste rien.
Ce n'est pas une question de discipline ni de revenus. Trois livres pour comprendre où passe votre argent, et par lequel commencer.
Le salaire tombe. Une partie disparaît aussitôt : le loyer, l'électricité, les crédits, les abonnements. Puis viennent les courses, les sorties, les imprévus. Le reste fond toujours un peu plus vite que prévu.
Vers le quinze du mois, vous regardez votre compte avec cette pensée familière : le mois prochain, ce sera différent.
Le mois prochain ressemble au précédent. Et lorsque votre salaire augmente, quelque chose d'étrange se produit : quelques mois plus tard, le solde du quinze ressemble encore à celui d'avant.
Ce n'est pas une question de discipline. Vous savez déjà qu'il faudrait épargner, vous l'avez déjà fait, parfois pendant plusieurs mois. Ce n'est pas non plus une question de revenus : le mécanisme se reproduit avec 1 500 €, 3 000 € ou 5 000 € par mois.
Le problème est ailleurs. Trois livres l'expliquent, chacun à un niveau différent, et ils prennent tout leur sens lus dans cet ordre.
1. D'abord, apprendre les règles que personne ne vous a enseignées
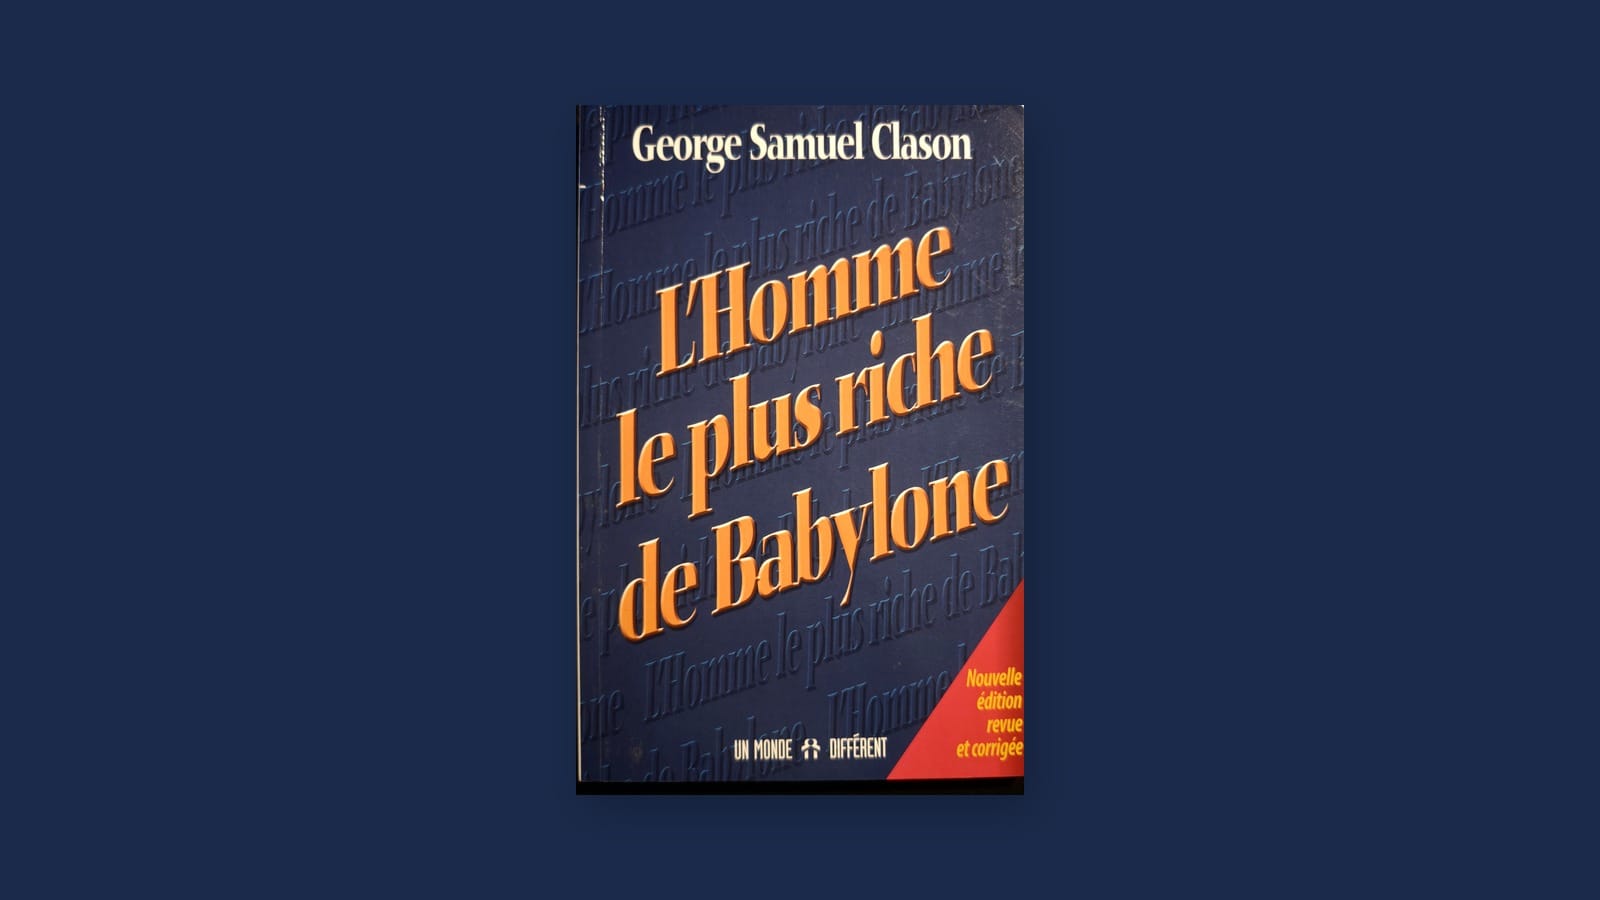
L'Homme le plus riche de Babylone, George S. Clason
Deux heures de lecture, quelques paraboles situées dans la Babylone antique, et des principes qu'on retient toute une vie.
La règle centrale tient en une phrase : une part de tout ce que vous gagnez doit vous appartenir. Elle paraît évidente, jusqu'au moment où l'on regarde comment circule réellement notre argent. Vous recevez votre salaire, puis vous payez votre propriétaire, votre banque, votre opérateur, votre fournisseur d'énergie, votre supermarché, vos abonnements. Vous êtes payé, puis vous redistribuez presque intégralement ce que vous avez reçu.
Clason inverse cet ordre. Quand l'argent arrive, prélevez votre part avant de payer les autres, et organisez ensuite le reste du mois autour de ce qui demeure. Ce n'est plus ce qui reste à la fin que vous épargnez, c'est une somme que vous avez décidé de conserver dès le départ.
La nuance paraît minime. Elle change tout dans la façon de considérer son argent.
Le livre aborde aussi la dette, la prudence dans les placements, et la nécessité de ne pas confier son argent à quelqu'un simplement parce qu'il prétend savoir quoi en faire. Rien de tout cela n'est compliqué — c'est peut-être justement le problème. Ce sont des principes simples que nous aurions aimé apprendre beaucoup plus tôt.
2. Ensuite, comprendre ce que vous possédez réellement
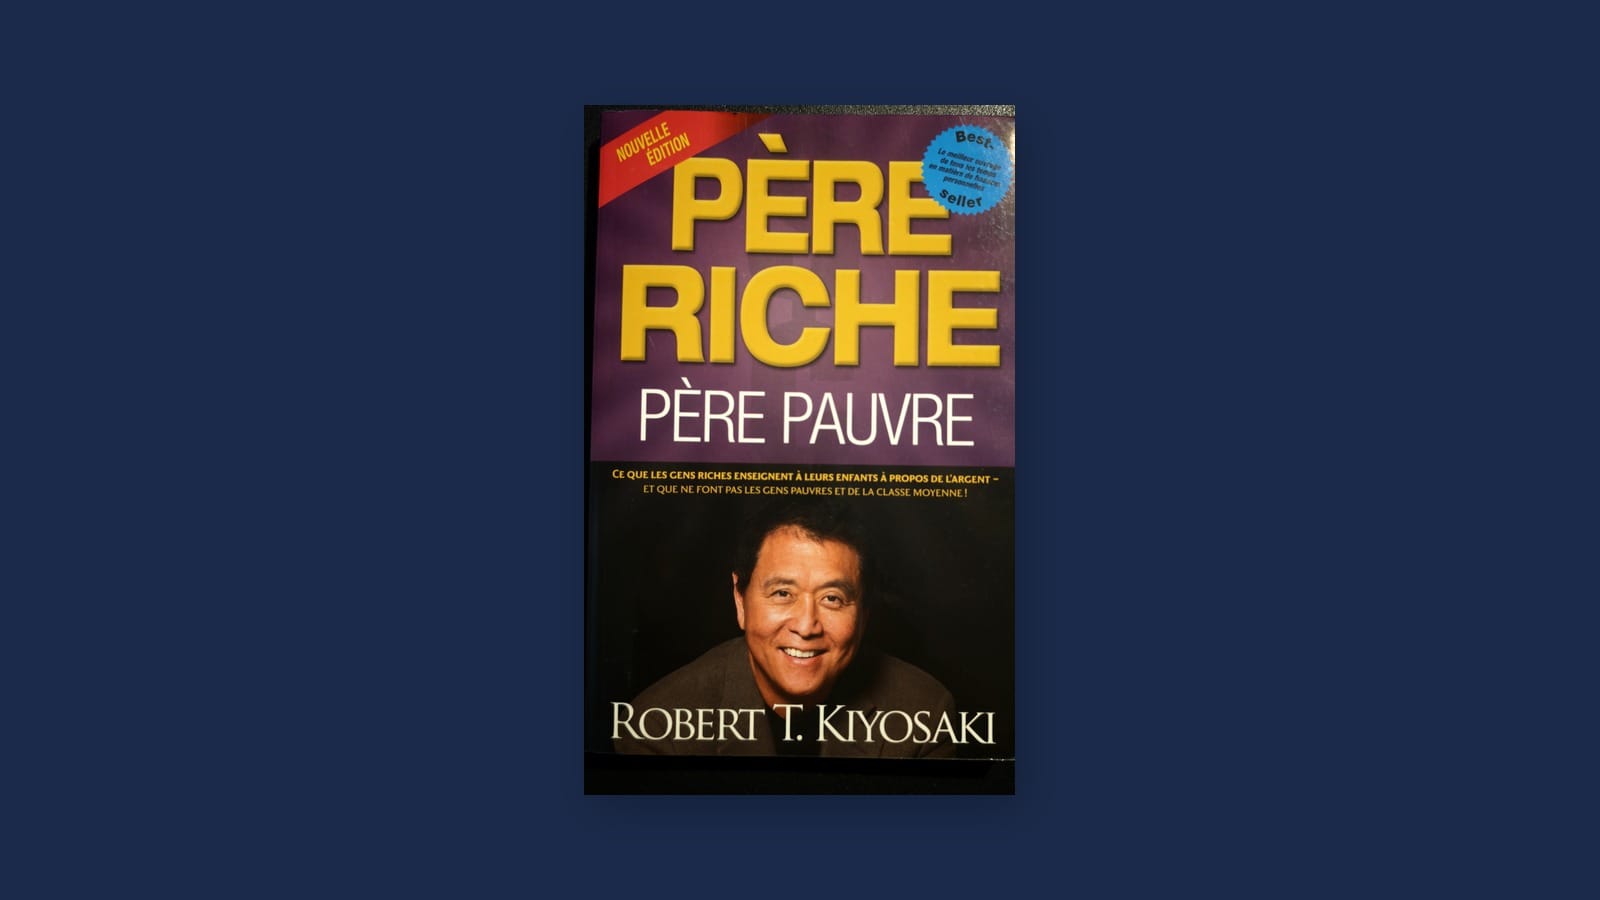
Père riche, père pauvre, Robert T. Kiyosaki
Vous avez appris à mettre de côté. Une nouvelle question apparaît alors : que faites-vous de cette part une fois prélevée ?
Kiyosaki repose sur une distinction simple. Certaines choses font entrer de l'argent dans votre poche, d'autres vous en font sortir régulièrement. La difficulté vient de ce que nous appelons volontiers « patrimoine » des choses qui nous coûtent : une voiture qui perd de la valeur, un logement qui absorbe une grande partie des revenus, des objets qu'il faut assurer, entretenir et remplacer.
Cela ne signifie pas qu'il ne faut rien posséder, ni qu'une dépense soit mauvaise en soi. Cela signifie qu'il faut savoir ce que l'on possède et ce que cela produit.
C'est là que le livre est le plus utile, dans le déplacement du regard. Devant une dépense, nous nous demandons habituellement : est-ce que je peux me le permettre ? Kiyosaki pousse à en poser une autre : est-ce que cette chose me rapporte de l'argent, ou est-ce qu'elle m'en coûte ? Ce n'est pas la même question, et elle mène rarement aux mêmes décisions.
Le livre est souvent discuté, notamment pour ses conseils d'investissement et ses généralisations. Ce n'est pas là qu'il vaut. Sa valeur est ailleurs : il apprend à regarder autrement ce qui se trouve entre vos mains.
3. Enfin, comprendre ce qui décide à votre place
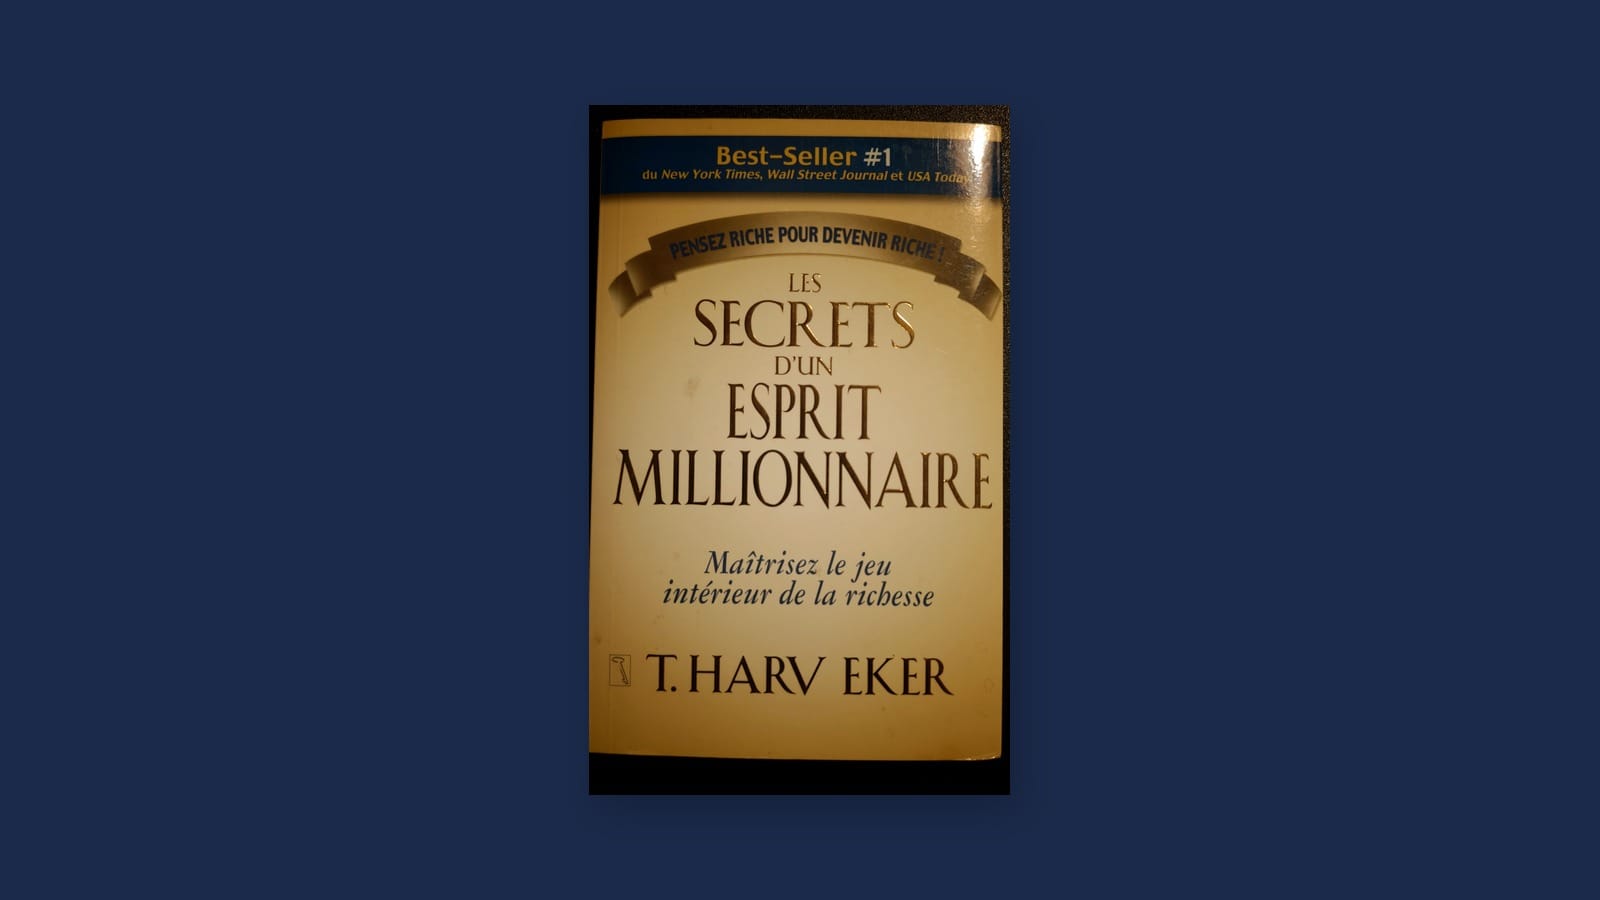
Les Secrets d'un esprit millionnaire, T. Harv Eker
Vous connaissez désormais les règles. Vous savez qu'il faut vous payer en premier, vous distinguez ce qui rapporte de ce qui coûte. Et pourtant, certains mois, vous faites exactement l'inverse de ce que vous aviez décidé.
Eker s'intéresse à cet écart entre ce que nous savons et ce que nous faisons. Sa thèse : notre rapport à l'argent se construit très tôt, à travers ce que nous avons entendu et observé autour de nous.
« L'argent ne pousse pas sur les arbres. » « Les riches sont forcément égoïstes. » « Il faut travailler dur pour gagner sa vie. » « L'argent ne fait pas le bonheur. »
Ces phrases semblent anodines. Répétées pendant des années, elles deviennent des convictions auxquelles on obéit sans s'en rendre compte. Le livre propose d'examiner ces croyances et leur influence sur nos comportements.
Il faut cependant le lire avec recul. Eker va trop loin lorsqu'il laisse entendre qu'un état d'esprit suffirait à attirer la richesse : une pensée positive ne remplace ni un revenu, ni une épargne régulière, ni une stratégie.
Lisez-le autrement. Non comme une méthode pour attirer l'argent, mais comme une invitation à examiner ce qui, en vous, vous empêche d'appliquer des décisions que vous savez pourtant bonnes. C'est à ce titre qu'il complète les deux premiers.
Par lequel commencer
Commencez par Clason. Deux heures de lecture suffisent pour comprendre un principe applicable dès votre prochain salaire.
Puis Kiyosaki, lorsque vous aurez commencé à conserver une part de vos revenus et qu'une nouvelle question se posera : maintenant que j'accumule, qu'est-ce que j'en fais ?
Eker vient ensuite, et il n'est pas indispensable à tout le monde. Si vous connaissez les règles et les appliquez sans difficulté, vous n'avez rien à y chercher. Si vous savez exactement ce qu'il faudrait faire et que vous vous surprenez à faire l'inverse, il mérite votre attention.
Aucun de ces trois livres ne vous rendra riche, et aucun ne devrait être lu avec cette promesse en tête. Ils proposent quelque chose de plus fondamental : reprendre le contrôle de l'argent qui passe entre vos mains.
Ce n'est pas spectaculaire. Mais un jour, quelque chose changera. Vous recevrez votre salaire, vous vous paierez en premier, vous organiserez le reste autour de ce qui demeure. Et le quinze du mois, vous regarderez votre compte sans cette vieille surprise.
Parce que pour la première fois, vous aurez décidé où va votre argent avant qu'il ne décide à votre place.